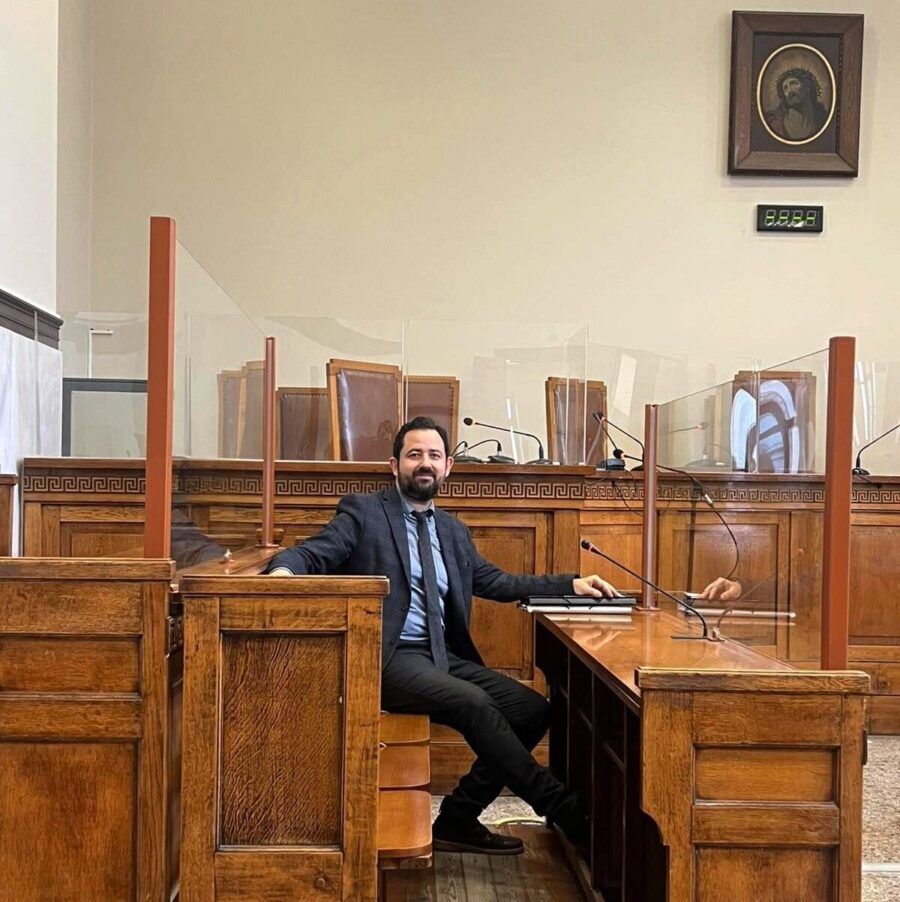
Σημαντικές επισημάνσεις για τα κόκκινα δάνεια, τις ρυθμίσεις με τις εταιρείες διαχείρισης απαιτήσεων, τους κινδύνους για την πρώτη κατοικία και τα δικαιώματα των δανειοληπτών έκανε ο δικηγόρος Λευτέρης Κρητικός, σε συνέντευξή του στον δημοσιογράφο Σάκη Βούτο, στον Ionian Galaxy 90.8. Ιδιαίτερη αναφορά έκανε στην απόσυρση του άρθρου 23 νομοσχεδίου του υπουργείου Οικονομικών, αλλά και σε δικαστική απόφαση του Πρωτοδικείου Κεφαλονιάς, με την οποία ακυρώθηκε διαταγή πληρωμής εις βάρος δανειοληπτών.
Η διαχείριση των κόκκινων δανείων και η προστασία των πολιτών απέναντι στις ενέργειες των funds εξακολουθούν να αποτελούν σημαντικά ζητήματα για χιλιάδες νοικοκυριά.
Ο Λευτέρης Κρητικός, μιλώντας στον Σάκη Βούτο, περιέγραψε τις δυσκολίες που αντιμετωπίζουν οι δανειολήπτες όταν προσπαθούν να ρυθμίσουν τις οφειλές τους, εξήγησε τις συνέπειες που θα μπορούσε να έχει η επίμαχη νομοθετική διάταξη και στάθηκε ιδιαίτερα στον ρόλο της Δικαιοσύνης.
Τι προέβλεπε το άρθρο 23 και γιατί προκάλεσε αντιδράσεις
Σύμφωνα με όσα εξήγησε ο Λευτέρης Κρητικός, το άρθρο 23 του νομοσχεδίου προέβλεπε ότι, εάν ένας δανειολήπτης δεν τηρούσε τη συμφωνία ρύθμισης που είχε συνάψει με εταιρεία διαχείρισης κόκκινου δανείου, η εταιρεία θα μπορούσε να προχωρήσει σε αναγκαστική εκτέλεση με βάση το ιδιωτικό έγγραφο της συμφωνίας, χωρίς να απαιτείται προηγούμενη δικαστική απόφαση για την αναγνώριση της απαίτησης.
Η συγκεκριμένη πρόβλεψη προκάλεσε, όπως ανέφερε, αντιδράσεις από τους Δικηγορικούς Συλλόγους και τα κόμματα της αντιπολίτευσης, με αποτέλεσμα να αποσυρθεί.
Ο κ. Κρητικός υποστήριξε ότι η διάταξη επιχειρούσε να περιορίσει τη δυνατότητα δικαστικού ελέγχου πριν από την έναρξη διαδικασιών εκτέλεσης.
Κατά την εκτίμησή του, η επιλογή αυτή δεν ήταν τυχαία, καθώς πολλοί δανειολήπτες προσφεύγουν στα δικαστήρια και πετυχαίνουν αποφάσεις που αμφισβητούν τις απαιτήσεις ή τις ενέργειες των εταιρειών διαχείρισης.
Παράλληλα, έκανε αναφορά στο καθεστώς του εξωδικαστικού μηχανισμού, όπου οι συμφωνίες ρύθμισης μπορούν, υπό τις νόμιμες προϋποθέσεις, να αποκτούν ισχύ εκτελεστού τίτλου.
Πώς μπορεί να αμυνθεί ένας δανειολήπτης
Ο Λευτέρης Κρητικός περιέγραψε τη διαδικασία που συνήθως ακολουθείται όταν ένας δανειολήπτης αδυνατεί να εξυπηρετήσει τις υποχρεώσεις του.
Αρχικά μπορεί να υπάρξει καταγγελία της δανειακής σύμβασης και απαίτηση για την εξόφληση του συνολικού ποσού.
Εφόσον δεν επιτευχθεί ρύθμιση, η εταιρεία διαχείρισης μπορεί να επιδιώξει την έκδοση διαταγής πληρωμής.
Σε αυτή την περίπτωση, ο δανειολήπτης διαθέτει δικαίωμα δικαστικής προσβολής της διαταγής πληρωμής μέσω ανακοπής, μέσα στις νόμιμες προθεσμίες.
Όπως εξήγησε ο κ. Κρητικός, μπορούν να τεθούν ενώπιον του δικαστηρίου ζητήματα σχετικά με το ύψος της οφειλής, τα επιτόκια, τους συμβατικούς όρους, τη νομιμοποίηση της εταιρείας που διεκδικεί την απαίτηση και την ενδεχόμενη καταχρηστικότητα συγκεκριμένων ενεργειών.
Η οικονομική και προσωπική κατάσταση του οφειλέτη μπορεί επίσης να αξιολογηθεί, εφόσον συνδέεται με τους νόμιμους ισχυρισμούς που προβάλλονται.
Η τελική κρίση ανήκει στο δικαστήριο, με βάση το εφαρμοστέο δίκαιο και τα αποδεικτικά στοιχεία κάθε υπόθεσης.
Η μεγάλη παγίδα στις ρυθμίσεις: Πληρώνουν δόσεις, αλλά το κεφάλαιο δεν μειώνεται
Ένα από τα σημαντικότερα σημεία της συνέντευξης αφορούσε τις ρυθμίσεις που προσφέρονται σε δανειολήπτες.
Ο Λευτέρης Κρητικός προειδοποίησε ότι ορισμένες συμφωνίες προβλέπουν χαμηλές μηνιαίες δόσεις για αρκετά χρόνια, χωρίς όμως αυτές να οδηγούν σε ουσιαστική αποπληρωμή του κεφαλαίου.
Σε τέτοιες περιπτώσεις, οι καταβολές μπορεί να καλύπτουν μόνο τους τόκους.
Έτσι, ο δανειολήπτης συνεχίζει να πληρώνει επί χρόνια, αλλά η βασική οφειλή παραμένει σχεδόν αμετάβλητη.
Το κρίσιμο, επομένως, δεν είναι μόνο πόσο χαμηλή είναι η μηνιαία δόση, αλλά και πόσο μειώνεται πραγματικά το χρέος.
Ο ίδιος επισήμανε ότι οι πολίτες πρέπει να εξετάζουν προσεκτικά τους όρους μιας ρύθμισης και να γνωρίζουν τι θα συμβεί όταν ολοκληρωθεί η περίοδος των χαμηλών καταβολών.
Τι συμβαίνει με τα ακίνητα και τις κληρονομιές
Ιδιαίτερη αναφορά έγινε και στις περιπτώσεις δανείων που συνδέονται με ακίνητη περιουσία.
Ο κ. Κρητικός εξήγησε ότι, όταν υπάρχει εμπράγματη εξασφάλιση, όπως προσημείωση υποθήκης, η ύπαρξη της οφειλής μπορεί να δημιουργήσει σοβαρό πρόβλημα για το ακίνητο ακόμη και μετά τον θάνατο του αρχικού δανειολήπτη.
Η αποποίηση κληρονομιάς μπορεί να αποκλείσει την προσωπική ευθύνη του προσώπου που αποποιείται, δεν εξαφανίζει όμως αυτομάτως τα βάρη που έχουν εγγραφεί σε ένα ακίνητο.
Πρόκειται για μια σημαντική διάκριση, την οποία οι ενδιαφερόμενοι πρέπει να γνωρίζουν προτού λάβουν αποφάσεις σχετικά με κληρονομικά δικαιώματα και υποχρεώσεις.
Πότε μπορεί να γίνει «κούρεμα» δανείου
Ο Λευτέρης Κρητικός αναφέρθηκε και στη δυνατότητα μείωσης του συνολικού χρέους μέσω συμφωνίας με την τράπεζα ή την εταιρεία διαχείρισης.
Όπως εξήγησε, σημαντικές μειώσεις μπορούν να επιτευχθούν κυρίως σε καταναλωτικά δάνεια και πιστωτικές κάρτες, ιδιαίτερα όταν δεν υπάρχουν ακίνητα που εξασφαλίζουν την απαίτηση.
Αντίθετα, όταν ο δανειολήπτης διαθέτει ακίνητη περιουσία, η διαπραγμάτευση μπορεί να είναι δυσκολότερη.
Σύμφωνα με τον ίδιο, μια δυνατότητα είναι η υποβολή τεκμηριωμένου αιτήματος για μείωση του κεφαλαίου, με παρουσίαση της πραγματικής οικονομικής κατάστασης του οφειλέτη.
Σε ορισμένες περιπτώσεις μπορεί επίσης να εξεταστεί η καταβολή ενός μεγαλύτερου εφάπαξ ποσού, εφόσον υπάρχει σχετική οικονομική δυνατότητα και συμφωνία με τον πιστωτή.
Ο κ. Κρητικός υπογράμμισε τη σημασία της συνεργασίας με δικηγόρο και λογιστή, ώστε να αξιολογούνται τόσο οι νομικές όσο και οι οικονομικές συνέπειες κάθε επιλογής.
«Δεν υπάρχει νόμος που να προστατεύει την πρώτη κατοικία»
Ιδιαίτερα κατηγορηματικός εμφανίστηκε ο Λευτέρης Κρητικός στο ζήτημα της γενικής προστασίας της κύριας κατοικίας.
«Δεν υπάρχει αυτή τη στιγμή νόμος που να την προστατεύει», ανέφερε, χαρακτηρίζοντας την απουσία μιας οριζόντιας νομοθετικής προστασίας σημαντικό κενό.
Ο ίδιος υποστήριξε ότι έχουν υπάρξει επανειλημμένες κοινοβουλευτικές πρωτοβουλίες για την επαναφορά σχετικών διατάξεων, χωρίς να εξασφαλιστεί η απαιτούμενη πλειοψηφία.
Η επισήμανσή του αφορά την απουσία γενικής και αυτόματης προστασίας της πρώτης κατοικίας. Δεν σημαίνει ότι δεν υφίστανται ειδικές διαδικασίες, δικαιώματα ή δυνατότητες προστασίας για συγκεκριμένες κατηγορίες οφειλετών.
Η σημαντική δικαστική απόφαση του Πρωτοδικείου Κεφαλονιάς
Ένα από τα πιο ενδιαφέροντα σημεία της συνέντευξης ήταν η αναφορά σε υπόθεση που εξετάστηκε από το Πρωτοδικείο Κεφαλονιάς.
Σύμφωνα με όσα περιέγραψε ο Λευτέρης Κρητικός, δανειολήπτες βρίσκονταν σε επικοινωνία με εταιρεία διαχείρισης προκειμένου να προχωρήσουν σε ρύθμιση της οφειλής τους.
Κατά την εκτίμηση που αποδίδει στο δικαστήριο, η συμπεριφορά της εταιρείας είχε δημιουργήσει στους δανειολήπτες την πεποίθηση ότι η διαδικασία ρύθμισης θα μπορούσε να ολοκληρωθεί.
Ωστόσο, ακολούθησε έκδοση διαταγής πληρωμής.
Όπως ανέφερε ο κ. Κρητικός, το δικαστήριο έκρινε ότι η συγκεκριμένη ενέργεια ήταν καταχρηστική, καθώς υπερέβαινε τα όρια που επιβάλλουν τα χρηστά ήθη και οι κανόνες των συναλλαγών.
Αποτέλεσμα, σύμφωνα με την περιγραφή του, ήταν η ακύρωση της διαταγής πληρωμής.
Η συγκεκριμένη υπόθεση αναδεικνύει τη σημασία που μπορεί να έχει η προηγούμενη συμπεριφορά μιας εταιρείας διαχείρισης κατά τη δικαστική αξιολόγηση των ενεργειών της.
Το πρόβλημα επικοινωνίας ανάμεσα στα τμήματα των funds
Ο Λευτέρης Κρητικός στάθηκε επίσης σε μια πρακτική που, όπως υποστήριξε, εμφανίζεται συχνά κατά τις προσπάθειες ρύθμισης.
Ενώ ο δανειολήπτης βρίσκεται σε διαπραγμάτευση με το αρμόδιο τμήμα, μπορεί παράλληλα να συνεχίζονται δικαστικές ενέργειες από διαφορετικό τμήμα ή συνεργαζόμενο δικηγορικό γραφείο.
Όπως ανέφερε, οι εταιρείες διαχείρισης επικαλούνται συχνά ότι το δικαστικό τμήμα λειτουργεί χωριστά από το τμήμα ρυθμίσεων.
Ο ίδιος θεωρεί ότι η εσωτερική αυτή διάκριση δεν πρέπει να επιβαρύνει τον πολίτη.
Κατά την άποψή του, όταν βρίσκεται σε εξέλιξη ουσιαστική διαπραγμάτευση, θα πρέπει να υπάρχει άμεση ενημέρωση των αρμόδιων υπηρεσιών, ώστε να εξετάζεται η αναστολή των δικαστικών ενεργειών μέχρι να διαπιστωθεί αν μπορεί να επιτευχθεί συμφωνία.
«Κανένας αγώνας δεν είναι χαμένος πριν δοθεί»
Κλείνοντας τη συνέντευξή του στον Σάκη Βούτο, ο Λευτέρης Κρητικός έστειλε μήνυμα προς τους πολίτες που αντιμετωπίζουν προβλήματα με κόκκινα δάνεια και εταιρείες διαχείρισης.
Παρά τις δυσκολίες, εμφανίστηκε συγκρατημένα αισιόδοξος για τον ρόλο της Δικαιοσύνης.
«Υπάρχουν δικαστές που ακούνε, υπάρχουν δικαστές που διαβάζουν, υπάρχει δικαιοσύνη ακόμα στη χώρα μας», ανέφερε.
Κάλεσε τους δανειολήπτες να μην εγκαταλείπουν την προσπάθεια και να αξιοποιούν τα νόμιμα δικαιώματά τους, με την κατάλληλη νομική υποστήριξη.
Και ολοκλήρωσε με μια χαρακτηριστική φράση:
«Κανένας αγώνας δεν είναι χαμένος πριν δοθεί».
Η συνέντευξη του Λευτέρη Κρητικού στον Ionian Galaxy 90.8 ανέδειξε τόσο τις δυσκολίες των δανειοληπτών όσο και τη σημασία της ενημέρωσης, της προσεκτικής εξέτασης των ρυθμίσεων και της έγκαιρης νομικής προστασίας.